Cartão Sem Anuidade: 5 Vantagens e Impacto no Orçamento 2026
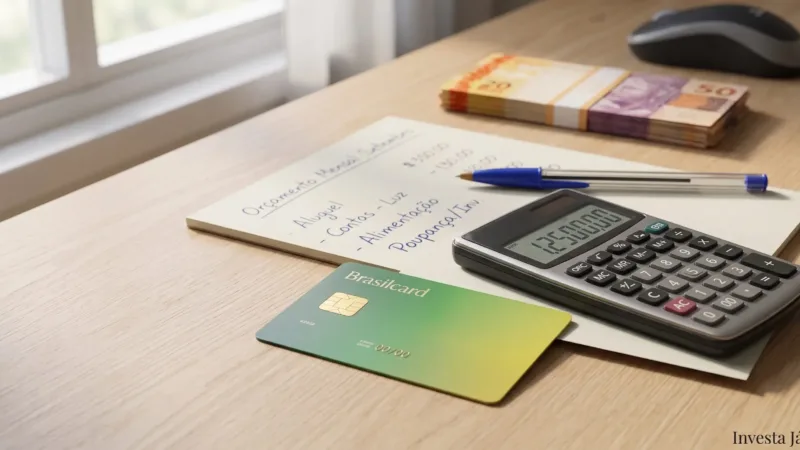
O cartão sem anuidade se tornou uma ferramenta poderosa para quem busca organizar a saúde financeira sem surpresas no fim do mês. Em 2026, esse modelo virou o padrão do mercado, e opções como o cartão Brasilcard ganharam destaque por sua acessibilidade. No entanto, mais do que comemorar a economia na tarifa, vale a pena olhar de perto os custos operacionais e as taxas que ainda podem aparecer, garantindo que essa escolha faça sentido para o seu bolso.
Vantagens do Cartão Sem Anuidade
Optar por um cartão de crédito sem anuidade, a exemplo do Brasilcard, é uma escolha inteligente para quem gosta de manter o orçamento sob controle. Sem a cobrança de mensalidades ou taxas de renovação surpresa, fica muito mais fácil planejar as compras do dia a dia e ainda acumular pontos em programas de benefícios. Essa economia direta ao longo de doze meses libera um dinheiro precioso que pode ser usado para amortizar dívidas caras ou engordar a reserva de emergência.
Essa isenção faz toda a diferença para quem usa o plástico de forma esporádica ou está dando os primeiros passos na construção do histórico de crédito. Antigamente, cartões tradicionais cobravam taxas pesadas mesmo se ficassem guardados na gaveta. Hoje, eliminar esse custo fixo afasta o risco de ver a conta crescer por pura inatividade, trazendo muito mais tranquilidade para o consumidor.

Impacto no Orçamento Doméstico
Quando você substitui um serviço tarifado por uma alternativa gratuita, o dinheiro que antes ia direto para o banco pode ser redirecionado para investimentos inteligentes. Imagine que você cancele um produto que cobrava R$ 300 por ano (cerca de R$ 25 mensais) e decida aplicar essa quantia em uma opção com rentabilidade líquida estável de 1,5% ao mês. Graças aos juros compostos, uma antiga despesa vira patrimônio crescendo a favor do seu futuro.
Fazendo as contas, a fórmula do montante acumulado sob juros compostos (M = P × (1 + i)^n) nos mostra o resultado. Substituindo os valores, temos M = 300 × (1 + 0,015)^12, o que resulta em 300 × 1,156096 = R$ 346,83. No fim das contas, você ganha R$ 46,84 puramente redirecionando o que gastaria com tarifas.
| Valor Investido | Taxa de Juros | Rendimentos em 12 Meses | Total Acumulado |
|---|---|---|---|
| R$ 300 | 1,5% ao mês | R$ 46,84 | R$ 346,84 |
Se mantida ao longo de três a cinco anos, essa pequena mudança de hábito se multiplica, provando que fugir de tarifas bancárias é apenas o primeiro passo para rentabilizar de verdade os seus recursos.
Considerações sobre o Uso do Cartão
É importante lembrar que a ausência de anuidade não elimina as responsabilidades do contrato. A taxa zero na manutenção não protege o cliente contra juros do rotativo, multas por atraso ou incidência de IOF caso a fatura não seja paga integralmente. O Brasilcard, por exemplo, cobra encargos que variam conforme o perfil financeiro e o histórico de pagamento de cada cliente.
Para ilustrar, pense em um trabalhador com renda líquida de R$ 3.000 que compromete 30% desse valor (R$ 900) com a fatura e acaba pagando apenas o mínimo. Considerando uma taxa rotativa de 12% ao mês sobre um saldo devedor de R$ 600, a dívida pode saltar para R$ 672 logo no mês seguinte, abrindo espaço para a temida inadimplência. Caso queira se aprofundar em como o mercado reage a cenários macroeconômicos, vale a pena entender mais sobre os fatores que influenciam a bolsa e o consumo.
Também vale ficar de olho nas regras de aprovação da emissora, o que inclui a consulta de score em birôs de proteção ao crédito e a comprovação de renda. Custos extras com serviços pontuais, como emissão de segunda via ou saques emergenciais, também merecem atenção.
Alternativas e Comparações
O cenário para 2026 traz inúmeras alternativas quando o assunto é cartão gratuito. Por isso, colocar na balança os benefícios, encargos e diferenciais das operadoras concorrentes é um passo fundamental antes de tomar qualquer decisão.
| Cartão | Anuidade | Taxa de Juros | Benefícios |
|---|---|---|---|
| Brasilcard | Isento | Variável | Pontos e isenção de anuidade |
| Cartão X | R$ 200 | 2,5% ao mês | Programa de recompensas avançado |
| Cartão Y | Isento | 2,0% ao mês | Cashback em compras |
Os números deixam claro que olhar apenas para a anuidade pode ser uma armadilha. Enquanto o Brasilcard aposta na flexibilidade e isenção, o Cartão X cobra uma taxa anual que exige gastos elevados para se pagar. Já o Cartão Y aposta no cashback com juros competitivos. A escolha ideal depende exclusivamente do seu estilo de consumo e do que pesa mais: acumular pontos ou receber dinheiro de volta na hora.
Decisão sobre o Uso do Cartão de Crédito
Adotar o Brasilcard pode ser uma estratégia excelente para enxugar despesas bancárias e organizar melhor o fluxo de caixa mensal. No entanto, o segredo do sucesso está em acompanhar de perto os limites, ficar atento à variação dos juros e fazer questão de quitar a fatura integralmente todos os meses. O crédito pode ser um grande aliado, desde que acompanhado por disciplina para que a economia com a anuidade não acabe indo por água abaixo com taxas de atraso.
Aviso: Este conteúdo possui finalidade informativa e educacional, não se caracterizando como recomendação direta de investimento.
Você prefere cartões que dão pontos ou que oferecem dinheiro de volta? Deixe sua opinião nos comentários!

Você também pode gostar
 Cartões & Crédito
Cartões de alta renda: pagar R$ 1.200 ao ano compensa?
Avalie o custo real dos cartões de alta renda, as regras de isenção de anuidade e quando o acesso a salas VIP compensa a tarifa cobrada pelos bancos.
 Cartões & Crédito
Golpes Digitais no Mercado Livre: 5 Dicas de Proteção em 2026
Descubra como funcionam os novos golpes digitais imitando o Mercado Livre em 2026 e confira dicas práticas para proteger suas finanças e dados.
Deixe seu comentário