Cenário Econômico e Investimentos em 2026: O Que Esperar?
O cenário econômico registrado neste encerramento de setembro de 2026 consolida uma trajetória de transformações profundas na gestão do orçamento doméstico e na rentabilidade das aplicações financeiras. As decisões tomadas pelo Banco Central ao longo dos últimos trimestres, combinadas com as diretrizes fiscais em vigor, reconfiguraram o custo do crédito e a atratividade dos ativos de renda fixa e variável. Compreender as variáveis que regem a economia agora é indispensável para evitar perdas patrimoniais decorrentes da inflação e para identificar janelas reais de ganho monetário.
A trajetória recente e o contexto macroeconômico
A configuração financeira observada em 2026 é fruto direto de um ciclo prolongado de calibragem monetária. Em meados de 2024 e ao longo de 2025, os índices de preços enfrentaram oscilações causadas por choques de oferta, volatilidade cambial e pressões no consumo das famílias. O Comitê de Política Monetária (Copom) adotou posturas sucessivas de aperto para manter as expectativas inflacionárias ancoradas em direção à meta contínua.
Com a consolidação de novas regras para o arcabouço fiscal e o avanço da reforma sobre o consumo ao longo dos últimos anos, o mercado financeiro passou a exigir prêmios de risco mais específicos para títulos de dívida soberana e corporativa. Em 2026, a taxa básica de juros (Selic) opera em um patamar projetado para conter o avanço do crédito desordenado sem estrangular o Produto Interno Bruto (PIB), mantendo o juro real brasileiro em patamares elevados quando comparados à média dos países emergentes.
Essa conjuntura pressiona as despesas financeiras de famílias endividadas, ao mesmo tempo em que oferece remuneração expressiva para investidores focados em instrumentos pós-fixados e atrelados a índices de preços.
Impactos diretos no bolso do consumidor
Na prática, as condições vigentes determinam dois efeitos divergentes no dia a dia da população:
* Custo do endividamento: Financiamentos imobiliários, crédito consignado e rotativo do cartão de crédito continuam operando com spreads bancários elevados. Renegociar dívidas antigas passou a exigir análise técnica, pois trocar contratos antigos por modalidades atuais pode não trazer o alívio esperado caso a taxa original tenha sido fixada em momentos mais brandos do ciclo.
* Remuneração da liquidez: Manter recursos parados em contas correntes ou na poupança acarreta perda imediata de poder aquisitivo. A poupança, com sua rentabilidade limitada a 0,5% ao mês mais a Taxa Referencial (TR) quando a Selic supera 8,5% ao ano, perde com folga para instrumentos básicos que pagam 100% do Certificado de Depósito Interbancário (CDI).
* Poder de compra nos supermercados: Embora a inflação acumulada esteja sob monitoramento das autoridades, o encarecimento de serviços essenciais e tarifas públicas demanda uma reserva de emergência mais robusta, recalculada para cobrir entre seis e doze meses dos custos operacionais de cada domicílio.
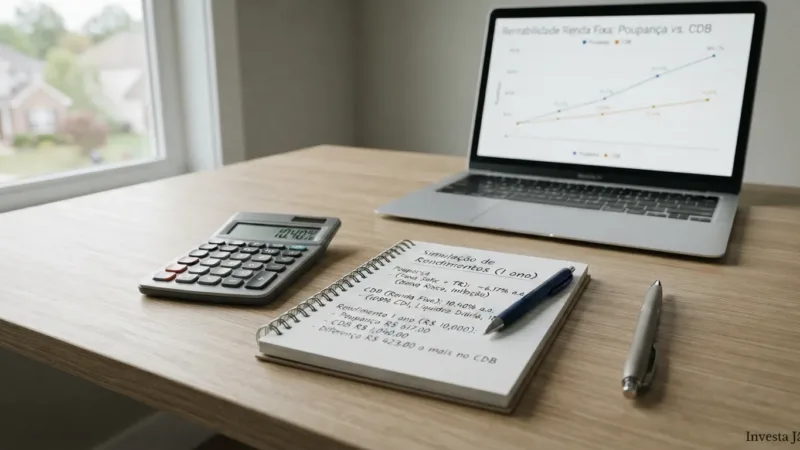
Simulação prática: rendimento líquido de R$ 10.000 ao longo de 12 meses
Para visualizar a disparidade de ganhos sob os parâmetros atuais, considere uma aplicação inicial de R$ 10.000,00 mantida pelo prazo exato de 360 dias (um ano corrido).
Adotando como referência para 2026 uma taxa Selic de 10,50% ao ano e o CDI correspondente a 10,40% ao ano, calcula-se o retorno de três opções tradicionais: a Caderneta de Poupança, um CDB prefixado contratado a 11,50% ao ano e um CDB pós-fixado pagando 102% do CDI.
1. Caderneta de Poupança
Rendimento anual aproximado: 6,17% fixo + TR estimada em 1,20% no período = 7,44%.
Isenta de Imposto de Renda para pessoa física.
Cálculo: R$ 10.000,00 × 1,0744 = R$ 10.744,00.
Ganho nominal: R$ 744,00.
2. CDB Pós-fixado (102% do CDI)
Rentabilidade bruta: 102% de 10,40% = 10,608% ao ano.
Montante bruto: R$ 10.000,00 × 1,10608 = R$ 11.060,80.
Rendimento bruto: R$ 1.060,80.
Tributação de IR regressivo para o prazo de um ano (entre 181 e 360 dias): alíquota de 17,5% sobre o lucro.
Desconto do IR: R$ 1.060,80 × 0,175 = R$ 185,64.
Montante líquido: R$ 11.060,80 – R$ 185,64 = R$ 10.875,16.
Ganho líquido: R$ 875,16.
3. CDB Prefixado (11,50% ao ano)
Montante bruto: R$ 10.000,00 × 1,1150 = R$ 11.150,00.
Rendimento bruto: R$ 1.150,00.
Tributação de IR (alíquota de 17,5%): R$ 1.150,00 × 0,175 = R$ 201,25.
Montante líquido: R$ 11.150,00 – R$ 201,25 = R$ 10.948,75.
Ganho líquido: R$ 948,75.
A diferença a favor do CDB prefixado em relação à poupança representa R$ 204,75 adicionais no período para cada R$ 10.000 aplicados, sem a assunção de risco de crédito relevante caso a instituição esteja sob cobertura do Fundo Garantidor de Créditos (FGC).
Comparativo de instrumentos de renda fixa em 2026
A tabela abaixo sintetiza as principais alternativas acessíveis ao investidor comum, comparando aspectos regulatórios, tributários e de liquidez:
| Aplicação | Rentabilidade Típica | Tributação (IR) | Liquidez | Garantia FGC |
|---|---|---|---|---|
| Poupança | TR + 0,5% ao mês (com Selic > 8,5%) | Isento | Apenas no aniversário | Sim (até R$ 250 mil) |
| Tesouro Selic | Selic + ágio/deságio de mercado | Tabela regressiva (22,5% a 15%) | Diária (D+1) | Garantia Soberana |
| CDB Pós-fixado | 100% a 110% do CDI | Tabela regressiva (22,5% a 15%) | Diária ou no vencimento | Sim (até R$ 250 mil) |
| LCI / LCA | 85% a 92% do CDI | Isento | Carência legal mínima | Sim (até R$ 250 mil) |
| Debêntures Incentivadas | IPCA + 6,0% a 7,0% a.a. | Isento | Mercado secundário | Não possui |
Riscos, custos operacionais e exigências regulatórias
O acesso a retornos mais expressivos envolve restrições contratuais que não podem ser negligenciadas pelo poupador:
* Prazos de carência ampliados: Instrumentos com isenção fiscal, como as Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA), continuam submetidos às regras mais rígidas estabelecidas pelo Conselho Monetário Nacional (CMN), exigindo prazos mínimos de manutenção que reduzem a disponibilidade imediata dos recursos.
* Marcação a mercado em papéis longos: Investir em títulos públicos como o Tesouro IPCA+ ou papéis corporativos com vencimentos estendidos (além de 2029 ou 2031) expõe o patrimônio a oscilações patrimoniais diárias. A venda desses ativos antes do vencimento pactuado pode resultar em perdas nominais expressivas caso as curvas de juros futuros se desloquem para cima.
* Risco de contraparte em crédito privado: A busca por taxas que superem 115% do CDI em títulos como CRIs, CRAs e debêntures comuns exige monitoramento atento da solvência das companhias emissoras. A ausência de garantia do FGC torna o credor dependente exclusivo da capacidade de geração de caixa da empresa devedora.
Desdobramentos e variáveis a monitorar até o fechamento do ano
O último trimestre de 2026 exigirá atenção a três fatores decisivos para a alocação de recursos:
1. Comportamento fiscal do governo central: O cumprimento das metas primárias estabelecidas pelo Ministério da Fazenda determinará a inclinação da curva de juros de longo prazo. Desvios nas receitas orçamentárias podem elevar os custos de rolagem da dívida pública e frear cortes adicionais na Selic.
2. Política de juros dos bancos centrais globais: O diferencial entre a taxa de juros praticada no Brasil e aquela definida pelo Federal Reserve dos Estados Unidos continuará ditando a entrada ou saída de capitais estrangeiros, afetando a cotação do dólar e, consequentemente, os preços de insumos industriais e commodities agrícolas negociadas internamente.
3. Atualizações nos limites do sistema financeiro: É fundamental acompanhar possíveis revisões normativas nas regras de dedução do Imposto de Renda e nos tetos de proteção do Fundo Garantidor de Créditos para pessoas físicas que alocam grandes quantias distribuídas entre diferentes conglomerados bancários.
#Economia2026 #Investimentos #FinançasPessoais #TaxaSelic #RendaFixa #Inflação #OrçamentoDoméstico
Como você tem se preparado para as mudanças econômicas de 2026?
Deixe seu comentário abaixo e, se gostou, compartilhe!
Aviso: Este conteúdo possui finalidade informativa e educacional, não se caracterizando como recomendação direta de investimento.

Você também pode gostar
 Educação Financeira
Taxas de Juros Investimentos: Impactos de 5% em 2026
Entenda como a alta das taxas de juros para 5% nos EUA impacta a economia do Brasil, a renda fixa, a bolsa de valores e as suas finanças pessoais.
 Educação Financeira
13º Salário do INSS em 2026: Direitos e Impactos Financeiros
Entenda como o 13º salário do INSS em 2026 pode impactar sua saúde financeira e quais aposentados têm direito a essa renda extra.
 Educação Financeira
Juros sobre Capital Próprio: R$ 333,4 Milhões da Porto Seguro em 2026
Porto Seguro aprova R$ 333,4 milhões em JCP. Entenda os valores líquidos, o impacto do imposto de renda e o que muda para o investidor.
Deixe seu comentário